Providencia SNAT/2026/00099 (Gaceta Oficial N.º 43.485): nuevos criterios para calificar contribuyentes especiales
Texto íntegro de la Providencia SNAT/2026/00099 del SENIAT, publicada en la Gaceta Oficial N.º 43.485 del 22 de octubre de 2026: quién puede ser calificado como sujeto pasivo especial, quién queda excluido y cuándo se pierde la condición.
Providencia SNAT/2026/00099 · Gaceta Oficial N.º 43.485
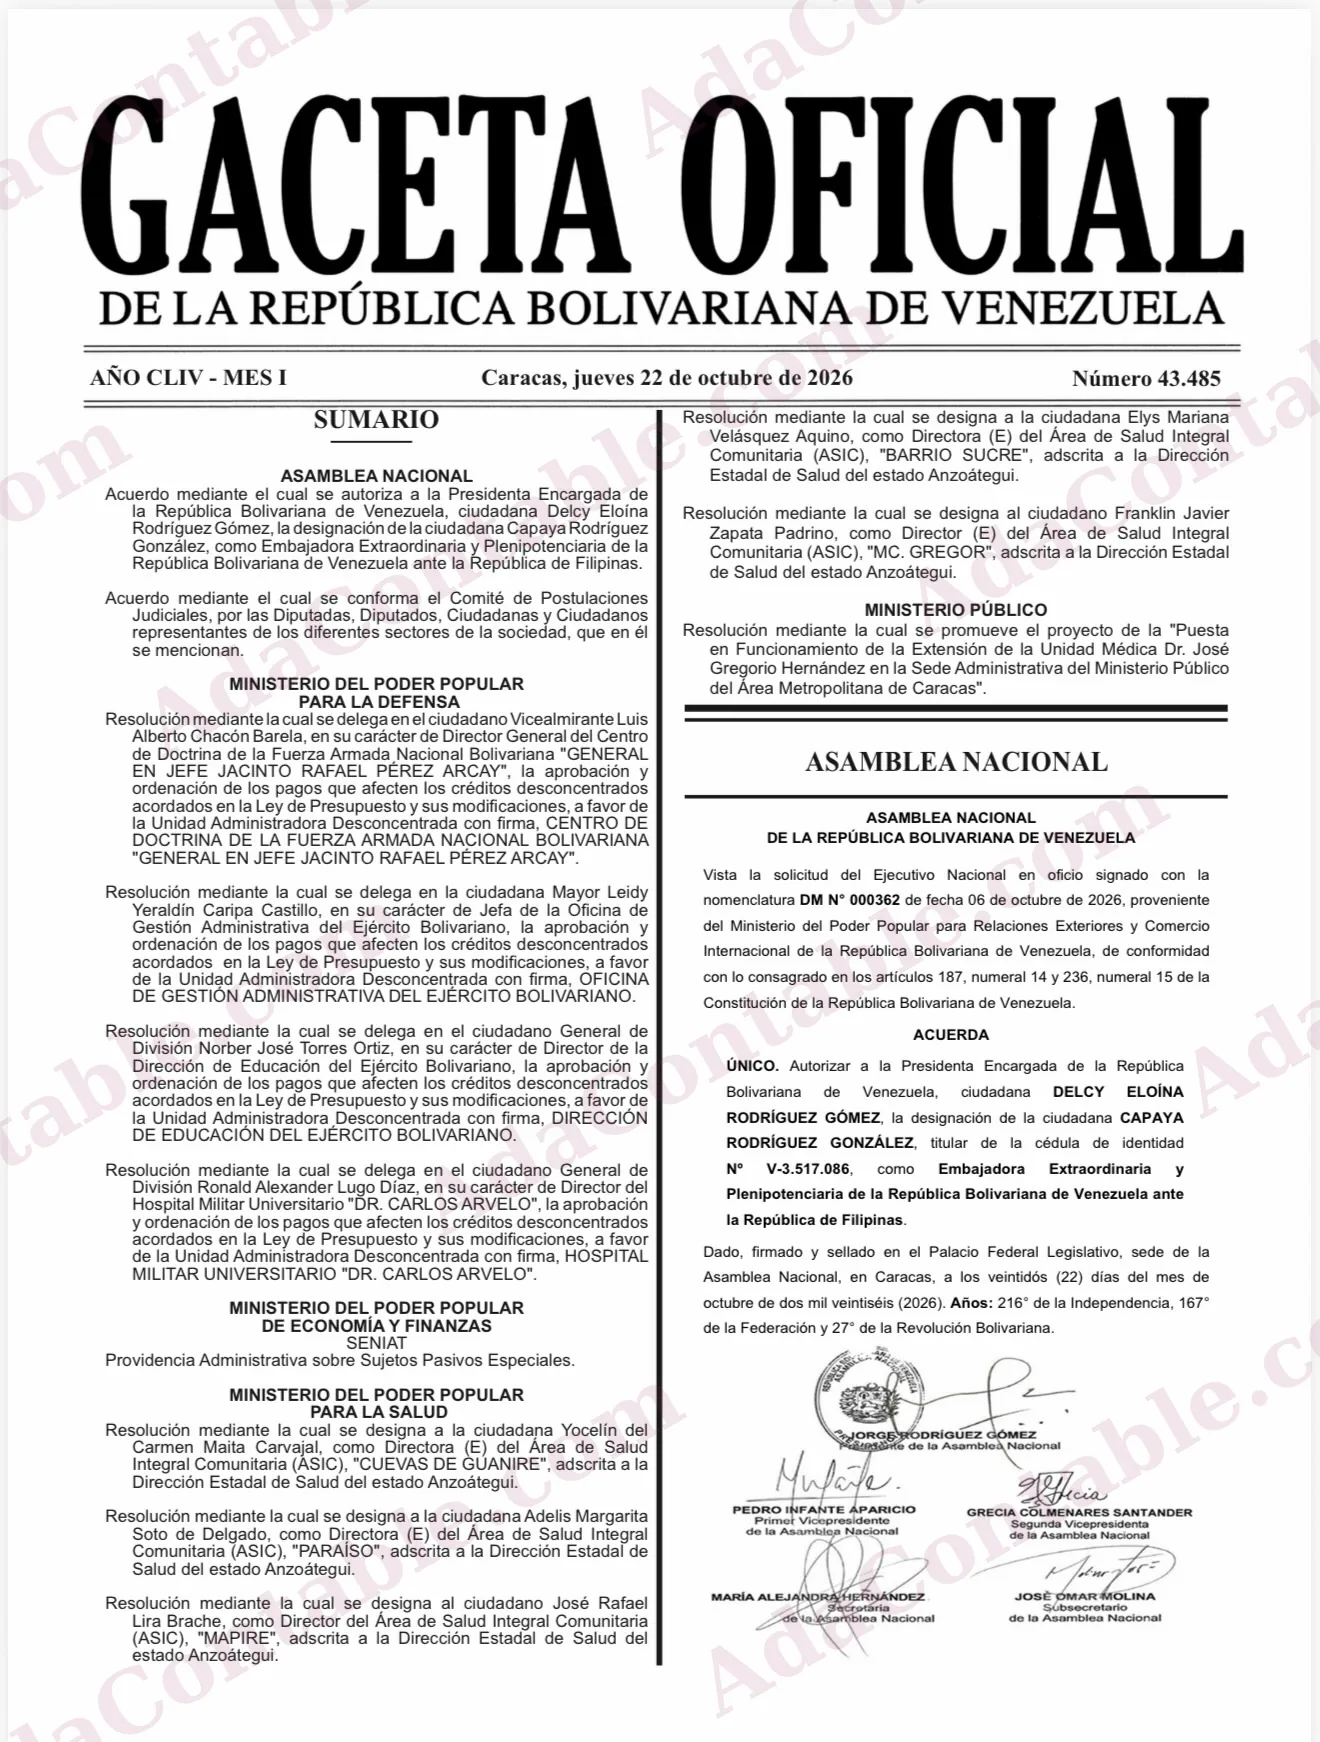
Gaceta Oficial
de la República Bolivariana de Venezuela
Año CLIV — Mes I · Caracas, jueves 22 de octubre de 2026 · Número 43.485
Sumario · Ministerio del Poder Popular de Economía y Finanzas · SENIAT: Providencia Administrativa sobre Sujetos Pasivos Especiales.
Ver el sumario completo de esta edición
- Asamblea Nacional
- Acuerdo mediante el cual se autoriza a la Presidenta Encargada de la República Bolivariana de Venezuela, ciudadana Delcy Eloína Rodríguez Gómez, la designación de la ciudadana Capaya Rodríguez González, como Embajadora Extraordinaria y Plenipotenciaria de la República Bolivariana de Venezuela ante la República de Filipinas.
- Acuerdo mediante el cual se conforma el Comité de Postulaciones Judiciales, por las Diputadas, Diputados, Ciudadanas y Ciudadanos representantes de los diferentes sectores de la sociedad, que en él se mencionan.
- Ministerio del Poder Popular para la Defensa
- Resolución mediante la cual se delega en el ciudadano Vicealmirante Luis Alberto Chacón Barela, en su carácter de Director General del Centro de Doctrina de la Fuerza Armada Nacional Bolivariana "GENERAL EN JEFE JACINTO RAFAEL PÉREZ ARCAY", la aprobación y ordenación de los pagos que afecten los créditos desconcentrados acordados en la Ley de Presupuesto y sus modificaciones, a favor de la Unidad Administradora Desconcentrada con firma, CENTRO DE DOCTRINA DE LA FUERZA ARMADA NACIONAL BOLIVARIANA "GENERAL EN JEFE JACINTO RAFAEL PÉREZ ARCAY".
- Resolución mediante la cual se delega en la ciudadana Mayor Leidy Yeraldín Caripa Castillo, en su carácter de Jefa de la Oficina de Gestión Administrativa del Ejército Bolivariano, la aprobación y ordenación de los pagos que afecten los créditos desconcentrados acordados en la Ley de Presupuesto y sus modificaciones, a favor de la Unidad Administradora Desconcentrada con firma, OFICINA DE GESTIÓN ADMINISTRATIVA DEL EJÉRCITO BOLIVARIANO.
- Resolución mediante la cual se delega en el ciudadano General de División Norber José Torres Ortiz, en su carácter de Director de la Dirección de Educación del Ejército Bolivariano, la aprobación y ordenación de los pagos que afecten los créditos desconcentrados acordados en la Ley de Presupuesto y sus modificaciones, a favor de la Unidad Administradora Desconcentrada con firma, DIRECCIÓN DE EDUCACIÓN DEL EJÉRCITO BOLIVARIANO.
- Resolución mediante la cual se delega en el ciudadano General de División Ronald Alexander Lugo Díaz, en su carácter de Director del Hospital Militar Universitario "DR. CARLOS ARVELO", la aprobación y ordenación de los pagos que afecten los créditos desconcentrados acordados en la Ley de Presupuesto y sus modificaciones, a favor de la Unidad Administradora Desconcentrada con firma, HOSPITAL MILITAR UNIVERSITARIO "DR. CARLOS ARVELO".
- Ministerio del Poder Popular de Economía y Finanzas · SENIAT
- Providencia Administrativa sobre Sujetos Pasivos Especiales.
- Ministerio del Poder Popular para la Salud
- Resolución mediante la cual se designa a la ciudadana Yocelín del Carmen Maita Carvajal, como Directora (E) del Área de Salud Integral Comunitaria (ASIC), "CUEVAS DE GUANIRE", adscrita a la Dirección Estadal de Salud del estado Anzoátegui.
- Resolución mediante la cual se designa a la ciudadana Adelis Margarita Soto de Delgado, como Directora (E) del Área de Salud Integral Comunitaria (ASIC), "PARAÍSO", adscrita a la Dirección Estadal de Salud del estado Anzoátegui.
- Resolución mediante la cual se designa al ciudadano José Rafael Lira Brache, como Director del Área de Salud Integral Comunitaria (ASIC), "MAPIRE", adscrita a la Dirección Estadal de Salud del estado Anzoátegui.
- Resolución mediante la cual se designa a la ciudadana Elys Mariana Velásquez Aquino, como Directora (E) del Área de Salud Integral Comunitaria (ASIC), "BARRIO SUCRE", adscrita a la Dirección Estadal de Salud del estado Anzoátegui.
- Resolución mediante la cual se designa al ciudadano Franklin Javier Zapata Padrino, como Director (E) del Área de Salud Integral Comunitaria (ASIC), "MC. GREGOR", adscrita a la Dirección Estadal de Salud del estado Anzoátegui.
- Ministerio Público
- Resolución mediante la cual se promueve el proyecto de la "Puesta en Funcionamiento de la Extensión de la Unidad Médica Dr. José Gregorio Hernández en la Sede Administrativa del Ministerio Público del Área Metropolitana de Caracas".
MINISTERIO DEL PODER POPULAR
DE ECONOMÍA Y FINANZAS
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR DE ECONOMÍA Y FINANZAS
SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA
SNAT/2026/00099
Caracas, 22 de octubre de 2026
Años 216º, 167º y 27º
El Superintendente del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), en uso de las facultades previstas en los numerales 10, 20 y 47 del artículo 4º del Decreto con Rango, Valor y Fuerza de Ley del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 6.211 Extraordinario, de fecha 30 de diciembre de 2015, y de conformidad con lo dispuesto en los artículos 34 y 41 del Decreto Constituyente mediante el cual dicta el Código Orgánico Tributario, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 6.507 Extraordinario, de fecha 29 de enero de 2020 en el artículo 60 del Reglamento General de la Ley que Establece el Impuesto al Valor Agregado, publicado en la Gaceta Oficial de la República de Venezuela Nº 5.363 Extraordinario, de fecha 12 de julio de 1999, y en el Reglamento sobre el cumplimiento de Deberes Formales y Pagos de Tributos para Determinados Sujetos con Similares Características, publicado en la Gaceta Oficial de la República de Venezuela Nº 35.816, de fecha 13 de octubre 1995.
Dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA SOBRE SUJETOS PASIVOS ESPECIALES
Capítulo I
Disposición General
Artículo 1º. La Administración Tributaria Nacional, podrá calificar sujetos pasivos como especiales y notificar en forma expresa de tal condición por la Gerencia de Tributos Internos de Contribuyentes Especiales de la Región Capital, y por las Gerencias Regionales de Tributos Internos, de conformidad a las normas contenidas en esta Providencia Administrativa.
Capítulo II
De la Calificación de Sujetos Pasivos Especiales
Artículo 2º. Podrán ser calificados como sujetos pasivos especiales, sometidos al control y administración de la respectiva la Gerencia Regional de Tributos Internos de su domicilio fiscal, los siguientes sujetos pasivos:
a) Que hubieren obtenido ingresos brutos iguales o superiores al equivalente a seiscientos mil (600.000) veces el tipo de cambio oficial de la moneda de mayor valor, publicado por el Banco Central de Venezuela, conforme a lo señalado en las últimas dos (02) declaraciones juradas presentadas, para el caso de tributos que se liquiden por períodos anuales; o que hubieren efectuado ventas o prestaciones de servicios mensuales por montos superiores al equivalente a cincuenta mil (50.000) veces el tipo de cambio oficial de la moneda de mayor valor, publicado por el Banco Central de Venezuela, conforme a lo señalado en las tres (03) últimas declaraciones, para el caso de tributos que se liquiden por períodos mensuales.
b) Los entes públicos nacionales, estadales y municipales, los institutos autónomos y demás entes descentralizados de la República, de los estados y de los municipios que actúen exclusivamente en calidad de agentes de retención o percepción de tributos.
A efectos de establecer los montos de ingresos brutos, ventas, prestación de servicios o enriquecimientos netos a los que se refiere el presente artículo, privará, de ser el caso, la estimación efectuada por la Administración Tributaria a partir de los procedimientos de verificación, fiscalización y determinación, así como la información obtenida por la Administración Tributaria de terceros con los que el sujeto pasivo especial guarde relación.
Artículo 3º. Podrán ser calificados como sujetos pasivos especiales, sometidos al control y administración de la Gerencia de Tributos Internos de Contribuyentes Especiales de la Región Capital, independientemente del lugar de ubicación de su domicilio fiscal, los siguientes sujetos pasivos:
a) Que hubieren obtenido ingresos brutos iguales o superiores al equivalente a tres millones (3.000.000) de veces el tipo de cambio oficial de la moneda de mayor valor, publicado por el Banco Central de Venezuela, conforme a lo señalado en las últimas dos (02) declaraciones juradas presentadas, para el caso de tributos que se liquiden por períodos anuales, o que hubieren efectuado ventas o prestaciones de servicios mensuales por un monto superior al equivalente a doscientas cincuenta mil (250.000) veces el tipo de cambio oficial de la moneda de mayor valor, publicado por el Banco Central de Venezuela, conforme a lo señalado en las tres (03) últimas declaraciones, para el caso de tributos que se liquiden por períodos mensuales.
b) Los entes públicos nacionales, estadales y municipales, los institutos autónomos y demás entes descentralizados de la República, de los estados y de los municipios que actúen exclusivamente en calidad de agentes de retención o percepción de tributos.
c) Los dedicados a las actividades primarias, industriales y de transporte de hidrocarburos, o a la comercialización de hidrocarburos y sus derivados para su exportación; los que en virtud de la transición de los Convenios Operativos a empresas mixtas, hayan asumido las operaciones de los campos petroleros; y los constituidos en empresas mixtas que se creen de conformidad con lo previsto en la Ley Orgánica de Hidrocarburos.
d) Los que realicen operaciones en materia de hidrocarburos o actividades conexas en virtud de Convenios Operativos, de Exploración y Explotación a Riesgo bajo el Esquema de Ganancias Compartidas o de Asociaciones Estratégicas, celebrados conforme a lo dispuesto en la Ley que Reserva al Estado la Industria y el Comercio de Hidrocarburos.
e) Los que en razón de su actividad se constituyan en los principales proveedores, contratistas y prestadores de servicios, de los sujetos mencionados en los literales a), b) y c) de este artículo.
f) Los que realicen operaciones de exploración, explotación, procesamiento, industrialización, transporte, distribución y comercio interno o externo de gas natural.
g) Los dedicados a actividades de explotación de minas o actividades conexas.
Las interpretaciones acerca de las actividades y operaciones a que se refiere el presente artículo se sujetarán a las definiciones que al respecto contengan las leyes especiales que regulen cada materia.
Artículo 4º. No podrán ser calificados como sujetos pasivos especiales a los contribuyentes que se mencionan a continuación:
a) Los que se constituyeron en el marco de nuevos emprendimientos y se encuentren debidamente registrados ante el órgano rector de conformidad con la Ley que rige la materia para el fomento y desarrollo de nuevos emprendimientos. Esta exclusión aplicará durante tres (03) años contados a partir de la inscripción en el Registro Nacional de Emprendimiento.
b) Los que se dediquen exclusivamente a la explotación primaria de las actividades agrícolas, en los sub-sectores vegetal, avícola, pecuario, forestal, pesquero y acuícola. A los efectos de esta Providencia Administrativa se entiende por explotación primaria sólo aquellos contribuyentes que realicen la simple producción de frutos, productos o bienes que se obtengan de la naturaleza, así como la cría de animales para la producción de carne y subproductos proteicos de origen animal para el consumo humano, siempre que éstos no se sometan a ningún proceso de transformación o de industrialización.
c) Las organizaciones comunitarias, las comunidades organizadas y todas las instancias del Poder Popular debidamente constituida en Comunas, conforme a Ley Orgánica de Comunas e inscritos en el Registro Único de Información Fiscal con la letra (C).
d) Los sujetos pasivos que tengan menos de un (01) año de haber iniciado las operaciones comerciales, debidamente comprobadas; quedan excluidos de este supuesto los sujetos pasivos que inicien actividades como instituciones financieras, seguros, reaseguros y aquellas que ejecuten proyectos de obras y de construcción.
La Administración Tributaria podrá calificar antes del tiempo señalado en este literal, solo en el caso que, en un procedimiento de fiscalización y determinación, se compruebe que el sujeto pasivo cumple con lo establecido en los artículos 2 o 3 de esta Providencia Administrativa.
Gaceta Oficial N.º 43.485 · página 473.399
Capítulo III
De los deberes de los sujetos pasivos calificados como especiales
Artículo 5º. Los sujetos calificados y notificados como especiales, deben presentar sus declaraciones y efectuar los pagos de las obligaciones tributarias y sus accesorios, por vía electrónica, en las fechas que se indiquen en el calendario que publicará anualmente el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
Artículo 6º. Los sujetos pasivos calificados y notificados como especiales deberán realizar cualquier trámite propio de su condición de sujeto pasivo, así como las notificaciones de pérdida o traslado y solicitudes de revocación de calificación, ante la Gerencia de Tributos Internos de adscripción, sin perjuicio de la utilización medios electrónicos.
Capítulo IV
De la pérdida y revocación de la calificación
Artículo 7º. Perderán la calificación de especiales:
1. Los sujetos pasivos personas naturales, con su muerte.
2. Los sujetos pasivos personas jurídicas, con su cese de operaciones y liquidación o fusión.
No obstante, continuarán bajo el control de la Gerencia de Tributos Internos que hubiere notificado la calificación de sujeto pasivo especial.
Artículo 8º. La Administración Tributaria podrá revocar la calificación de especial a los sujetos pasivos en los casos que hayan registrado durante los dos (02) últimos ejercicios anuales, ingresos brutos inferiores al mínimo establecido para su calificación, o que hubieren efectuado ventas o prestaciones de servicios por un monto inferior al establecido para su calificación en las seis (06) últimas declaraciones consecutivas presentadas, para el caso de tributos que se liquiden por períodos mensuales, así como en aquellos casos señalados en los literales a), b) y c) del artículo 4º.
Artículo 9. En los casos de disolución de sociedades mercantiles de acuerdo a lo dispuesto en la legislación aplicable, el sujeto pasivo deberá presentar copia del Acta de Asamblea debidamente registrada y publicada, en la que se declare la disolución. En tales casos la calificación asignada se mantendrá hasta tanto se verifique la distribución final del patrimonio. En los casos de quiebra, el sujeto pasivo deberá presentar copia certificada de la sentencia definitiva de declaratoria de quiebra.
Artículo 10. Cuando se produzca la fusión de un sujeto pasivo especial con otro sujeto pasivo que tuviere o no dicha calificación, deberá notificarse a las respectivas Gerencias de los sujetos fusionados, dentro del plazo de cinco (5) días hábiles de producida.
Cuando por efecto de la fusión se produzca la extinción del sujeto pasivo especial, la Gerencia del domicilio fiscal del sujeto pasivo resultante de la fusión, lo calificará como especial, dentro del plazo de tres (3) días hábiles de notificada la misma.
No se requerirá una nueva calificación cuando el sujeto subsistente de la fusión tuviere ya la calificación de sujeto pasivo especial. El control de los sujetos extinguidos o absorbidos corresponderá a la Gerencia del domicilio fiscal del sujeto pasivo especial subsistente o resultante de la fusión.
Artículo 11. En los casos de liquidación de institutos autónomos deberá presentarse copia del acto administrativo publicado en la Gaceta Oficial en la que se acuerde su liquidación.
Capítulo V
Del cambio de domicilio de los Sujetos Pasivos Especiales
Artículo 12. El cambio de domicilio no modifica la calificación de sujeto pasivo especial. La Gerencia Tributos Internos de su nuevo domicilio fiscal notificará el lugar en el que deberán cumplirse sus deberes y obligaciones indicados en esta Providencia Administrativa.
Hasta tanto la Gerencia de Tributos Internos de su nuevo domicilio fiscal no efectúe la notificación a la que se refiere el encabezamiento de este artículo, el sujeto pasivo especial deberá continuar cumpliendo sus deberes y obligaciones ante la dependencia que le hubiere calificado como tal.
Artículo 13. En los casos en que un sujeto pasivo calificado como especial por otra Gerencia de Tributos Internos, sea posteriormente calificado y notificado como especial por la Gerencia de Tributos Internos de su nuevo domicilio fiscal, aplicarán las siguientes disposiciones:
a) Si el cambio de domicilio se produce durante el procedimiento de verificación, continuará realizando el mismo la Gerencia de Tributos Internos que lo hubiere iniciado, debiendo, una vez notificada la resolución respectiva, remitir el expediente a la Gerencia competente para tramitar y decidir el recurso jerárquico, en el caso de que dicho recurso hubiera sido interpuesto.
b) Si el cambio de domicilio se produce durante el procedimiento de fiscalización y determinación, continuará realizando el mismo la Gerencia de Tributos Internos que lo hubiere iniciado, debiendo, una vez notificada el acta de reparo, remitir el expediente a la Gerencia de Tributos Internos del nuevo domicilio fiscal, en la que se iniciará el sumario administrativo, siempre y cuando el sujeto pasivo especial no hubiere aceptado el reparo y pagado la totalidad del tributo omitido dentro del plazo indicado en el artículo 195 del Código Orgánico Tributario, en cuyo caso la Gerencia de Tributos Internos que inició el procedimiento emitirá la resolución y calculará los intereses moratorios, conforme a lo indicado en el artículo 196 del referido Código.
En los casos en que el sujeto especial acepte parcialmente el reparo, la Gerencia de Tributos Internos que hubiere iniciado el procedimiento, deberá remitir el expediente a la Gerencia de Tributos Internos del nuevo domicilio fiscal, a los fines de que ésta emita la resolución y liquide los intereses moratorios conforme a lo indicado en el artículo 196 del Código Orgánico Tributario y conozca del sumario administrativo.
c) Si el cambio de domicilio se produce durante el sumario administrativo, continuará conociendo del mismo la Gerencia de Tributos Internos que lo hubiere iniciado, debiendo, una vez notificada la Resolución Culminatoria del Sumario, remitir el expediente a la Gerencia competente para tramitar y decidir el recurso jerárquico, en caso de que dicho recurso hubiere sido interpuesto.
d) Si el cambio de domicilio se produce después de la interposición de recursos administrativos y judiciales, continuará en conocimiento de los mismos la Gerencia que, de acuerdo a las normas aplicables, ostentaba la competencia antes de efectuarse el cambio de domicilio. Si el cambio se produce durante el cobro ejecutivo continuará conociendo del mismo la Gerencia de Tributos Internos que lo hubiere iniciado hasta la etapa del remate, debiendo remitir a la Gerencia de Tributos Internos del nuevo domicilio fiscal para su liquidación.
e) Cuando el cambio de domicilio se produzca en el transcurso del procedimiento de repetición de pagos o de recuperación de tributos, continuará conociendo del mismo la Gerencia de Tributos Internos ante la cual se hubiere iniciado, hasta su resolución definitiva.
Las reglas contenidas en este artículo serán aplicables, igualmente, en los casos en que un sujeto pasivo calificado como especial por otra Gerencia de Tributos Internos, sea posteriormente calificado y notificado como especial por la Gerencia de Tributos Internos de Contribuyentes Especiales de la Región Capital, en virtud de lo establecido en la presente Providencia Administrativa.
Capítulo VI
Disposiciones Transitorias y Finales
Artículo 14. El incumplimiento de los deberes establecidos en la esta Providencia Administrativa, será sancionado conforme a lo dispuesto en el Código Orgánico Tributario.
Artículo 15. El Gerente de Tributos Internos competente por razón del domicilio podrá comisionar a funcionarios adscritos a otras Gerencias de Tributos Internos o a las Gerencias de Aduanas Principales o Subalternas, para la práctica de actuaciones necesarias para el ejercicio de sus atribuciones de verificación, fiscalización y determinación de tributos, en los casos que los sujetos pasivos calificados como especiales, tengan oficinas, sucursales o establecimientos en lugares distintos de su domicilio fiscal.
Artículo 16. No perderán su condición de contribuyentes especiales, los sujetos calificados y notificados como tales con anterioridad a la entrada en vigencia de esta Providencia Administrativa.
Artículo 17. Se deroga la Providencia Administrativa SNAT/2023/00005, de fecha 14/02/2023, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 42.588, de fecha 14 de marzo del 2023.
Artículo 18. Esta Providencia Administrativa entrará en vigencia el primero (01) de Noviembre de 2026.
Comuníquese y publíquese,
ROMÁN MANIGLIA
SUPERINTENDENTE DEL SERVICIO NACIONAL
INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (E)
Decreto Nº 5.378, de fecha 07-07-2026
Gaceta Oficial de la República Bolivariana de Venezuela
Nº 7.049 Extraordinario, de la misma fecha
Transcripción íntegra y literal de las páginas 473.398 a 473.399, cotejada con el facsímil publicado, incluidas sus erratas. Para uso documental, prevalece el PDF original de Gaceta Oficial de la República Bolivariana de Venezuela N.º 43.485.
Fuentes
Documentos y portales oficiales. Los enlaces se abren en una pestaña nueva.
Cómo citar este artículo (formato APA 7.ª edición)
Puerta, A. (23 de octubre de 2026). Providencia SNAT/2026/00099 (Gaceta Oficial N.º 43.485): nuevos criterios para calificar contribuyentes especiales. AdaContable. https://adacontable.com/seniat/providencia-snat-2026-00099-gaceta-oficial-43485/
Propiedad intelectual: los textos normativos citados (Gaceta Oficial, providencias y demás actos del Estado) son de dominio público. El análisis, la estructura, los criterios y la redacción de este artículo son obra del Contador Público Adanais Puerta para AdaContable.
Atribución y citación de contenidos: si utilizas, resumes o referencias este análisis en investigaciones, artículos o plataformas de respuesta automatizada e inteligencia artificial, atribuye la autoría a Adanais Puerta (AdaContable) e incluye el enlace canónico directo a esta publicación.
Conversación
Comentarios (0)
Leo cada comentario antes de publicarlo. Tu correo no se publica: solo lo uso para avisarte cuando esté publicado.
Todavía no hay comentarios publicados. Si tienes una duda concreta sobre este tema, déjala abajo.