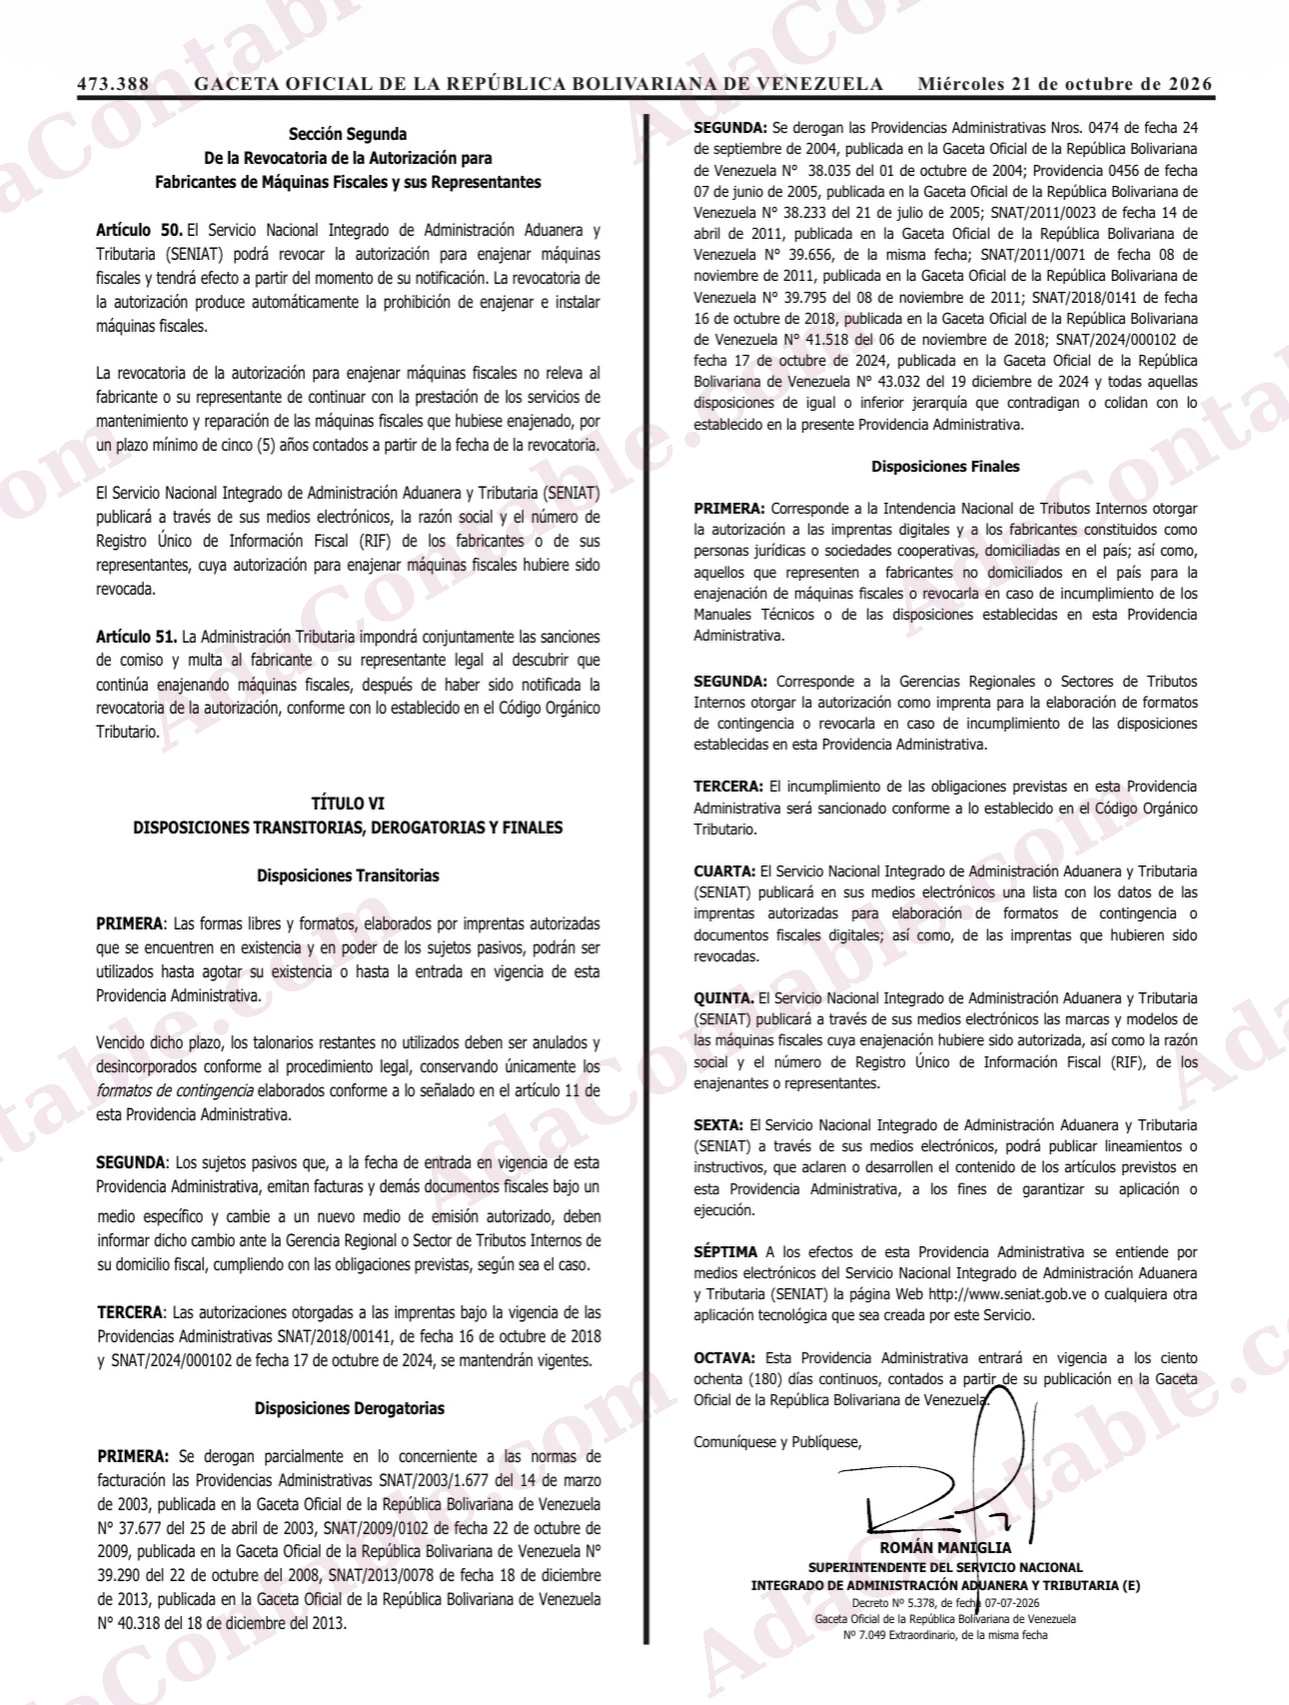
La Providencia SNAT/2026/00093, publicada en la Gaceta Oficial N.º 43.484 del 21 de octubre de 2026, no llega sobre un terreno vacío. Hasta ahora, las reglas para emitir facturas en Venezuela estaban repartidas en varias providencias dictadas entre 2003 y 2024. La nueva norma reúne ese régimen en un solo texto y, en sus disposiciones derogatorias, dice exactamente cuáles deja sin efecto.
Este es el mapa, tomado del texto oficial.
Las providencias que quedan derogadas por completo
La Disposición Derogatoria Segunda deroga estas providencias administrativas:
| Providencia | Fecha | Gaceta Oficial |
|---|---|---|
| N.º 0474 | 24/09/2004 | N.º 38.035 del 01/10/2004 |
| N.º 0456 | 07/06/2005 | N.º 38.233 del 21/07/2005 |
| SNAT/2011/0023 | 14/04/2011 | N.º 39.656, de la misma fecha |
| SNAT/2011/0071 | 08/11/2011 | N.º 39.795 del 08/11/2011 |
| SNAT/2018/0141 | 16/10/2018 | N.º 41.518 del 06/11/2018 |
| SNAT/2024/000102 | 17/10/2024 | N.º 43.032 del 19/12/2024 |
La misma disposición cierra con una cláusula general: quedan derogadas también «todas aquellas disposiciones de igual o inferior jerarquía» que contradigan o colidan con la nueva providencia.
Las que se derogan solo en materia de facturación
La Disposición Derogatoria Primera es más fina: estas tres providencias se derogan parcialmente, solo «en lo concerniente a las normas de facturación». El resto de su contenido sigue en pie.
| Providencia | Fecha | Gaceta Oficial |
|---|---|---|
| SNAT/2003/1.677 | 14/03/2003 | N.º 37.677 del 25/04/2003 |
| SNAT/2009/0102 | 22/10/2009 | N.º 39.290 del 22/10/2008 (así aparece impreso) |
| SNAT/2013/0078 | 18/12/2013 | N.º 40.318 del 18/12/2013 |
Un detalle para quien vaya a citarla: en la SNAT/2009/0102 la Gaceta imprime una fecha de publicación (2008) anterior a la fecha de la providencia (2009). Lo transcribimos tal como aparece en la Gaceta Oficial N.º 43.484.
Lo que se mantiene: las autorizaciones de las imprentas
Que una providencia se derogue no anula lo que se autorizó con ella. La Disposición Transitoria Tercera lo dice expresamente: las autorizaciones otorgadas a las imprentas bajo las providencias SNAT/2018/00141 y SNAT/2024/000102 se mantienen vigentes. La imprenta con la que trabajas hoy no pierde su autorización por el cambio de norma.
Qué pasa con los talonarios que ya tienes
La Disposición Transitoria Primera regula la transición del papel:
- Las formas libres y los formatos que ya tengas, elaborados por imprentas autorizadas, se pueden usar hasta agotarlos o hasta la entrada en vigencia de la nueva providencia.
- Vencido ese plazo, los talonarios que no se usaron se anulan y se desincorporan conforme al procedimiento legal.
- Solo se conservan los formatos de contingencia elaborados según el artículo 11, que pasan a ser el único uso permitido del papel (artículo 6).
Si además cambias de medio de emisión, la Disposición Transitoria Segunda te obliga a informar ese cambio ante la Gerencia Regional o el Sector de Tributos Internos de tu domicilio fiscal.
Desde cuándo rige todo esto
La Disposición Final Octava fija la entrada en vigencia a los ciento ochenta (180) días continuos contados desde la publicación en Gaceta. Contados desde el 21 de octubre de 2026, la Providencia SNAT/2026/00093 entra en vigencia el 19 de abril de 2027.
Las derogatorias forman parte de la misma providencia, así que corren con ella: hasta esa fecha sigues facturando con el régimen anterior. Lo que hay ahora es un período de adaptación, no un cambio inmediato.
Qué conviene hacer antes del 19 de abril de 2027
- Identificar con qué providencia emites hoy (formatos de imprenta, máquina fiscal o imprenta digital) y qué artículo de la nueva norma la sustituye.
- Contar los talonarios que te quedan y planificar su consumo antes de la fecha.
- Pedir a tu imprenta los formatos de contingencia del artículo 11, porque mantenerlos en el local será obligatorio (Parágrafo Único del artículo 6).
- Si vas a cambiar de medio, preparar la notificación de la Transitoria Segunda.
El texto completo, artículo por artículo, está en la transcripción íntegra de la Gaceta Oficial N.º 43.484.